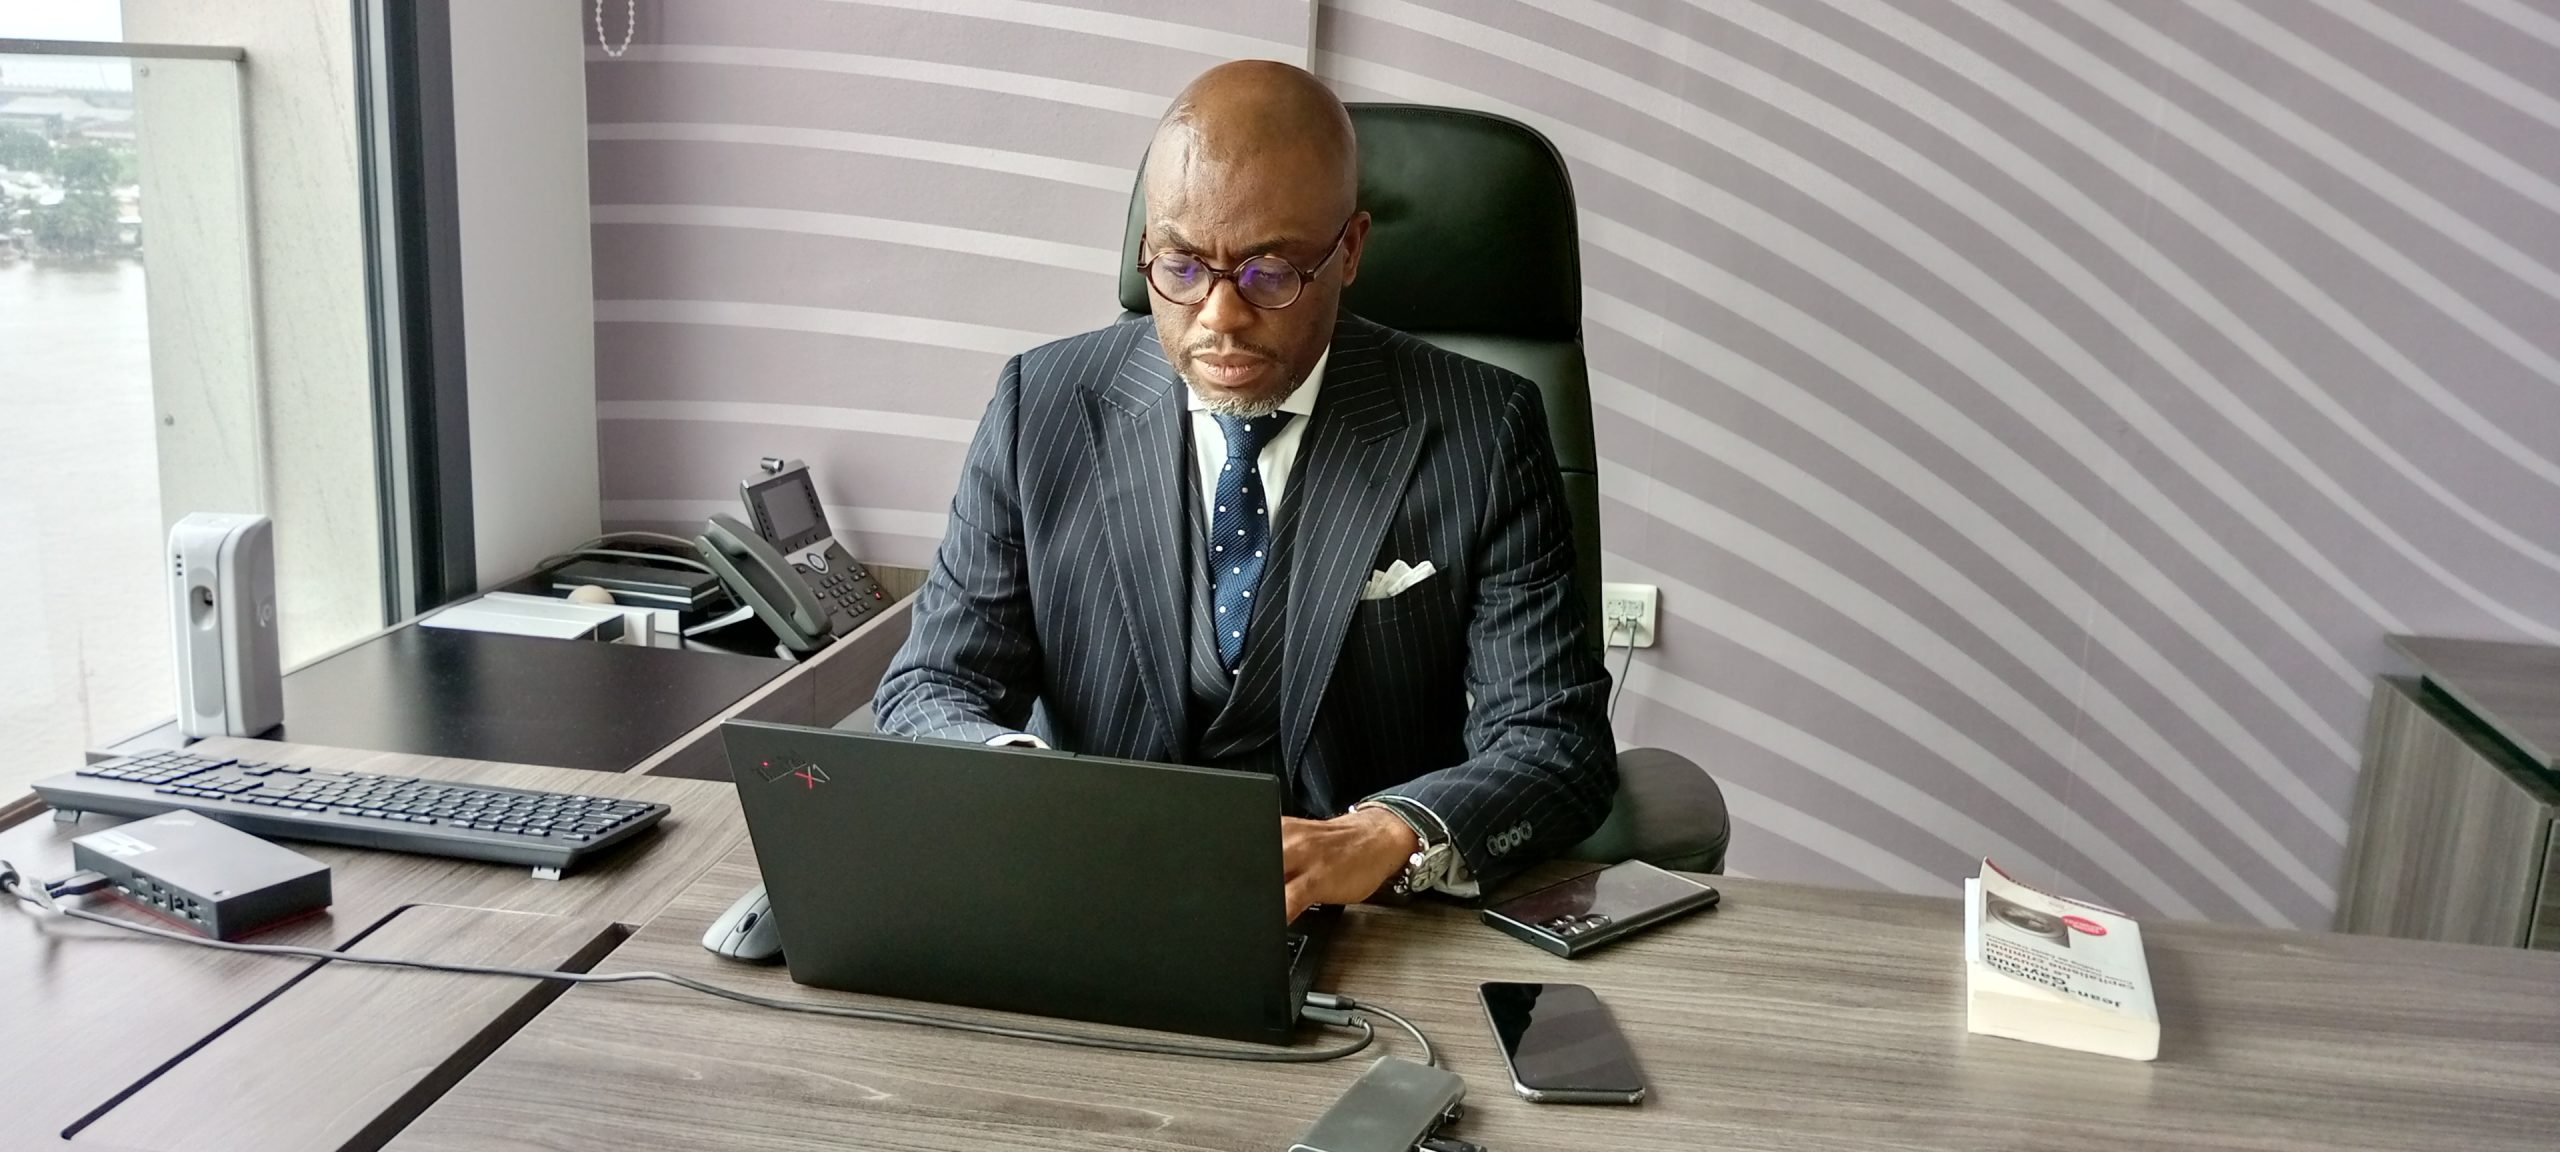
Nous avons le privilège de recevoir Arsène Yerima, directeur régional des opérations pour l’Afrique de l’Ouest francophone chez Afreximbank, figure centrale de la stratégie financière régionale. Fort d’une expertise dans le pilotage des instruments de développement, il livre une analyse lucide sur les défis structurels auxquels font face les économies nationales dans un contexte de transformation accélérée des échanges commerciaux.
1) Comment Afreximbank accompagne-t-elle les PME ivoiriennes et régionales pour qu’elles se conforment aux standards requis pour l’exportation vers les nouveaux marchés continentaux ?
La Banque africaine d’import-export (Afreximbank), en partenariat avec le Secrétariat de la ZLECAf, déploie plusieurs outils pour soutenir la zone de libre-échange. Au niveau institutionnel, nous avons soutenu l’adhésion des États au traité ; un objectif aujourd’hui largement atteint, notamment en Afrique de l’Ouest francophone.
Nous travaillons également au déploiement des solutions du Fonds d’ajustement, qui aide les États à compenser la perte des recettes douanières liée à l’ouverture des frontières. Concernant les PME, notre priorité est de renforcer leurs capacités par la formation, afin de leur permettre d’échanger efficacement avec les autres régions du continent. En collaboration avec les Chambres de commerce, nous menons des programmes dédiés à la maîtrise du commerce au sein de la ZLECAf. Il s’agit d’accroître leurs compétences en matière de gouvernance, de connaissance des règlements et de capacités de production. Nous mettons en place des financements spécifiques pour soutenir cette montée en puissance, afin que ces PME puissent dépasser leurs marchés actuels et s’ouvrir à une industrialisation génératrice de produits à haute valeur ajoutée, plutôt que de se limiter à l’exportation de matières premières.
2) Certains déplorent le manque de profondeur du marché de l’UEMOA. Quel commentaire faites-vous ?
Ayant pour mandat la promotion du commerce intra-africain, Afreximbank considère les marchés comme des ensembles intégrés. Le déploiement de la ZLECAf vise précisément à permettre aux producteurs ivoiriens d’envisager un marché bien plus vaste que celui de la Côte d’Ivoire — incluant l’UEMOA, la CEDEAO, en partenariat avec la CEMAC, la SADC et l’Afrique du Nord.
Le travail mené sur l’augmentation des capacités de production et la connaissance des réglementations aide les PME à se concentrer sur des niches à haute valeur. Comprendre les normes et les régulations des autres marchés est essentiel, et c’est ce type d’informations que nous leur fournissons. Clairement, la profondeur du marché ne se limite pas aux frontières ivoiriennes.
3) Dans le contexte de la COP30 et de l’accent mis sur une transition juste, quels sont les critères d’Afreximbank pour le financement de projets énergétiques en Afrique de l’Ouest afin d’équilibrer croissance industrielle et durabilité environnementale ?
Afreximbank souscrit pleinement aux dispositions des Conférences des Parties (COP). Concernant la transition, nous continuons à soutenir le mix énergétique, qu’il s’agisse de projets solaires ou hydroélectriques. Toutefois, nous n’évaluons pas les critères environnementaux uniquement sous l’angle de l’énergie.
Pour chaque financement — qu’il s’agisse de trade finance ou d’opérations d’import-export — nous réalisons une étude d’impact environnemental systématique. Par ailleurs, nous estimons que l’Afrique doit tirer parti de sa position : bien que le continent soit un faible contributeur aux émissions mondiales de CO2, il ne reçoit pas suffisamment de ressources compensatoires.
Pour répondre au retrait progressif des banques internationales du financement des énergies fossiles, nous avons mis en place, avec nos partenaires, une « Banque de l’énergie ». Cette structure permettra de financer le secteur de manière organisée, assurant ainsi une transition juste pour le continent.
4) Face aux défis de la volatilité des changes, quel bilan faites-vous du déploiement du Système panafricain de paiement et de règlement (PAPSS) au sein des banques commerciales de l’Afrique de l’Ouest francophone ?
En Afrique de l’Ouest francophone, le PAPSS est encore en phase de test. Cependant, à l’échelle du continent, cette région a largement contribué à son développement. Depuis son lancement en 2022, le PAPSS — développé par Afreximbank en partenariat avec la ZLECAf et l’Union africaine — compte déjà 19 pays participants, 160 banques commerciales et 15 commutateurs de paiement.
Le PAPSS résout les problèmes structurels du paiement intra-africain. Auparavant, pour qu’un opérateur nigérian paie un partenaire ghanéen, il devait convertir ses nairas en devises étrangères (euro ou dollar), solliciter une banque correspondante hors du continent, puis reconvertir ces fonds en cedis au Ghana. Ce processus entraînait des coûts élevés (environ 8 % selon la Banque mondiale) et des délais de transaction pouvant atteindre sept jours, tout en pérennisant notre dépendance envers le système financier international.
Avec le PAPSS, le client nigérian donne simplement instruction à sa banque de débiter son compte en naira. En 120 secondes, après vérification de conformité sur notre plateforme, l’information est relayée à la banque du fournisseur au Ghana pour le crédit en cedis. Le gain de temps et de coûts est majeur. De plus, le système fonctionne par compensation : à la fin d’une période, seules les soldes nets sont réglés entre les pays. Afreximbank sécurise ces règlements grâce à une facilité de liquidité de 3 milliards de dollars.
5) Malgré l’abondance de lignes de crédit, l’accès au financement reste un goulot d’étranglement pour beaucoup de PME. Quelles innovations Afreximbank prévoit-elle pour réduire le coût du risque et faciliter l’accès au crédit pour ces structures ?
Outre le renforcement des capacités techniques et de gouvernance, nous encourageons les PME industrielles à se positionner dans des secteurs compétitifs. Nous déployons des solutions de financement via les banques commerciales et utilisons notre plateforme digitale, ATG (Afreximbank Trade Gateway), comme un espace d’échange complet.
Nous travaillons à la mise en place d’un « identifiant unique de conformité », validant la crédibilité d’une PME après son passage sur notre plateforme de conformité, Mansa. Ce numéro certifie que l’entreprise est viable et dispose d’états financiers réguliers, levant ainsi un obstacle majeur au crédit.
Via ATG, les PME accèdent également à Afreximbank Trade Exchange (ATEX), une plateforme de mise en relation où les acheteurs peuvent régler leurs opérations directement via le PAPSS. Celles qui nécessitent un financement complémentaire peuvent solliciter les banques commerciales présentes sur la plateforme. Pour ces banques, ATG devient un guichet digital additionnel. En somme, nous combinons formation, financement et canal digital pour simplifier l’accès au marché et à la conformité.
6) Afreximbank a affiché une croissance de 25 % de son bénéfice net au premier trimestre 2026. Comment cette solidité financière se traduira-t-elle par une augmentation des enveloppes de financement dédiées spécifiquement à la Côte d’Ivoire et ses voisins ?
Cette croissance se traduit déjà par un accompagnement accru des projets dans la sous-région. Si nous étions historiquement concentrés sur les États et les institutions financières, nous finançons désormais de plus en plus le secteur privé.
Aujourd’hui, nous encourageons le recours aux partenariats public-privé (PPP) pour alléger le bilan des États. Cela permet de financer des projets publics générateurs de revenus sans alourdir la dette souveraine, l’État n’intervenant plus que par des garanties ou des concessions. Nous mettons également l’accent sur l’industrie : nous finançons, par exemple, la transformation locale des phosphates en engrais, ce qui réduit les importations, booste la productivité agricole et soutient les industries locales. Notre focus reste l’extension du soutien aux secteurs clés, notamment les infrastructures facilitant le commerce intra-africain.
7) Peut-on avoir une idée des secteurs déjà dans le « pipeline » ?
Outre l’agriculture et l’agro-industrie intégrée, nous travaillons sur des projets énergétiques et miniers. Nous investissons également dans les infrastructures de transport et les postes logistiques transfrontaliers. Une discussion est en cours avec la CEDEAO et l’UEMOA pour créer un « produit de garantie transfrontalière », qui permettrait aux importateurs des pays enclavés de traverser plusieurs frontières avec un seul instrument douanier.
8) Le programme « Accélérateur du commerce numérique » a été lancé récemment. Quelles opportunités cela ouvre-t-il pour le secteur de la fintech et du e-commerce en Côte d’Ivoire ?
Ce programme offre des opportunités considérables. L’opérateur qui s’inscrit sur la plateforme ATEX peut vendre et encaisser de façon instantanée. Les entreprises qui souscrivent à la plateforme de conformité Mansa bénéficient d’un scan et d’une vérification de leurs clients et fournisseurs principaux, ce qui est un atout majeur pour les Fintechs.
Le fait que le PAPSS s’associe à toutes les Fintechs de paiement permet à ces dernières, où qu’elles soient, d’intégrer automatiquement leurs clients sur la plateforme ATG d’Afreximbank. En se positionnant sur notre écosystème, une Fintech ivoirienne accède instantanément au marché africain.
9) Afreximbank ambitionne de doubler le financement du commerce intra-africain d’ici fin 2026. Quels sont les principaux obstacles identifiés dans la zone Afrique de l’Ouest francophone pour atteindre cet objectif ambitieux ?
Nous ne voyons pas d’obstacles, mais des opportunités nécessitant des facilitateurs. Les matières premières, le savoir-faire et les marchés existent. Pour accroître la production, nous apportons des solutions de financement, notamment pour les intrants et les engrais. Pour la transformation, nous finançons la création d’industries nouvelles et accompagnons le rachat d’industries existantes par des opérateurs locaux — une stratégie que nous avons déjà appliquée avec succès au premier trimestre 2026.
Nous soutenons également les institutions financières locales en augmentant leurs capacités de confirmation et de garantie, facilitant ainsi la gestion du risque. Lorsqu’elles ont un appétit limité, nous intervenons en cofinancement ou via des syndications. Enfin, nous assurons la promotion du marché africain à travers la Foire commerciale intra-africaine (IATF), dont la prochaine édition se tiendra à Lagos en 2027, pour préparer nos opérateurs à présenter leurs capacités. Chaque contrainte trouve sa réponse dans les solutions que la Banque déploie.
Ingterview réalisé par Kamagaté Issouf
