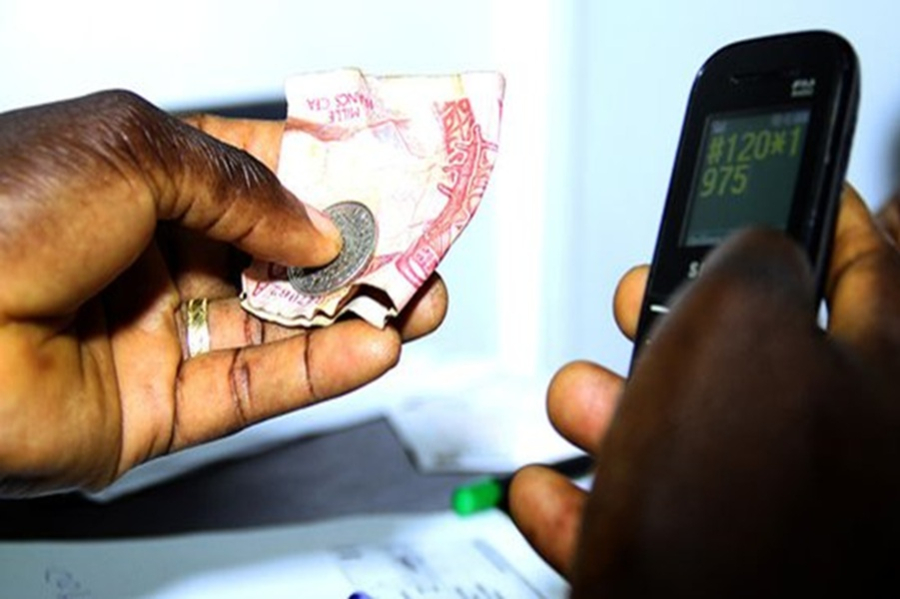
La Côte d’Ivoire s’affirme comme le plus grand marché Mobile money de l’espace UEMOA. Cette dynamique témoigne de la vitalité économique du pays et de son aptitude à adopter rapidement les innovations financières numériques.
Sur le plan macroéconomique, la puissance de cet écosystème se lit à travers les chiffres officiels. Selon les données de l’ARTCI et les consolidations de la BCEAO, le volume annuel des transactions scripturales et électroniques dans le pays dépasse allègrement les 38 000 milliards de FCFA.
Ce succès repose en grande partie sur un socle technologique solide documenté par l’Autorité de régulation des télécommunications/TIC (ARTCI). Le pays dénombre actuellement 38 millions d’abonnés à l’internet mobile, offrant un terreau fertile pour l’expansion des applications de paiement instantané, des portefeuilles électroniques et des solutions fintech.
Parallèlement, l’écosystème régional bénéficie de l’essor de la plateforme de Paiement Instantané Interopérable (PSPI) pour l’espace UEMOA, dont la progression constante favorise l’interconnexion et fluidifie les échanges transfrontaliers entre les différents marchés nationaux.
Lever les barrières réglementaires et d’harmoniser les cadres juridiques
Pour consolider cette trajectoire, le rôle des régulateurs s’avère déterminant aux côtés des gouvernements. Il s’agit de lever les barrières réglementaires et d’harmoniser les cadres juridiques tout en instaurant des mesures incitatives pour permettre au secteur privé de déployer des solutions innovantes, abordables et adaptées aux besoins des populations.
Face à cette accélération technologique, les banques centrales adoptent une posture d’ouverture constructive. Tout en reconnaissant que la vitesse de l’innovation surpasse souvent celle des réformes réglementaires, elles maintiennent une vigilance accrue axée sur la protection des consommateurs face aux risques accrus de fraude numérique instantanée.
Dans cette optique, l’ambition portée par Africanenda consiste à accompagner l’ensemble des pays vers des systèmes de paiement instantané pleinement inclusifs. Atteindre ce niveau de maturité exige un parcours progressif, laissant à l’écosystème le temps de structurer les systèmes de recours, de garantir l’accessibilité financière et d’offrir une prise en charge optimale aux clients.
L’introduction récente du nouveau système de la BCEAO, le PSPI pour l’espace UEMOA, lancé l’année passée, insuffle une dynamique supplémentaire. Cette initiative augure d’une accélération notable des pays membres vers un niveau mature d’inclusivité financière à l’échelle régionale.
