1. Introduction
Le défi des paiements transfrontaliers en Afrique ne relève plus de la simple contrainte technique : il constitue désormais un test décisif pour l’intégration du continent. En dépit de l’essor rapide de la finance numérique, les paiements transfrontaliers en Afrique demeure trop coûteux, trop fragmenté et trop lent pour répondre aux besoins du commerce, des transferts de fonds, des MPME et des consommateurs ordinaires. Estimés à 329 milliards de dollars en 2025, le marché africain des paiements transfrontaliers devraient atteindre 1 000 milliards de dollars d’ici 2035, illustrant à la fois l’ampleur du marché et le coût de la fragmentation persistante. L’Afrique subsaharienne demeure également la région du monde où l’envoi de fonds est le plus coûteux – le coût de l’envoi de 200 dollars s’élevant en moyenne à environ 7,9 %, bien au-dessus de l’objectif de 3 % fixé par les ODD.
Dans ce contexte, AfricaNenda Foundation et la Commission de l’Union africaine (CUA), en collaboration avec l’Association des Banques Centrales Africaines (ABCA), mènent une initiative continentale visant à renforcer le consensus sur la nécessité d’harmoniser les politiques et la réglementation des paiements numériques de détail transfrontaliers en Afrique. L’objectif n’est pas de créer un système de paiement panafricain unique, mais de façonner un modèle africain pratique dans lequel les politiques, la réglementation, les normes et les infrastructures sont progressivement harmonisées. Cette approche vise à garantir des paiements de détail transfrontaliers fluides, sécurisés, peu coûteux et interopérables. Ce programme s’inscrit dans le prolongement du Protocole de la ZLECAf sur le commerce numérique et de la Stratégie de transformation numérique de l’UA pour l’Afrique (2020-2030), qui positionnent tous deux les systèmes numériques et les échanges transfrontaliers de confiance comme des leviers essentiels du commerce intra-africain et de l’intégration économique.
Depuis février 2026, AfricaNenda et la CUA ont lancé une série de fora consultatifs avec le secteur privé à travers l’Afrique sur le Cadre d’harmonisation réglementaire. L’objectif est de recueillir les avis des principaux acteurs du secteur des paiements, de déterminer conjointement les défis prioritaires et les axes d’action prioritaires, et de les transmettre au Groupe de travail de l’ABCA en complément de l’étude de faisabilité
2. But des fora
Les consultations s’articulent autour d’un ensemble d’objectifs bien définis et alignés sur les efforts d’harmonisation plus larges. Chaque consultation vise en premier lieu à établir une compréhension commune du cadre proposé en tant que mécanisme de coordination des politiques et de la réglementation, et non comme un système de paiement. Deuxièmement, elle cherche à définir une vision commune du secteur sur les principaux obstacles et les axes politiques les plus déterminants pour des paiements transfrontaliers instantanés et fluides en Afrique. Troisièmement, elle vise à obtenir une orientation concrète du secteur privé à l’intention du Groupe de travail de l’ABCA sur l’intégration des paiements pour tracer la voie à suivre.
Le format de l’atelier renforce ces objectifs. Les participants sont répartis en groupes de travail représentant des intérêts institutionnels communs lorsque cela est possible. Ils sont chargés de traiter deux questions
centrales : quels sont les obstacles les plus contraignants pour les paiements transfrontaliers, et que pourraient faire les banques centrales pour permettre un changement d’échelle.
3. Composition de ce forum
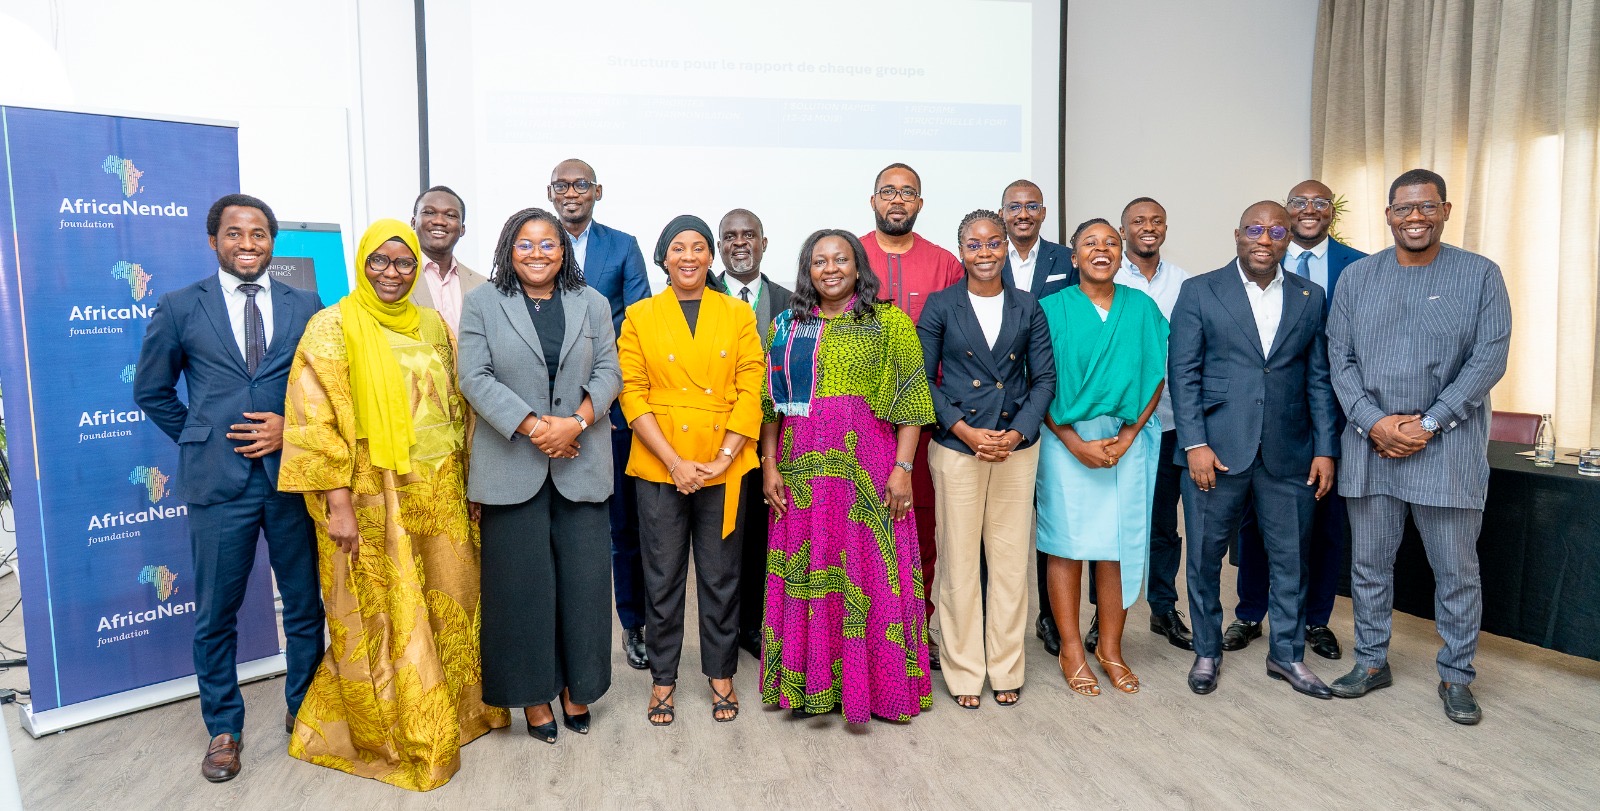
Le Forum des leaders francophones africains sur les paiements transfrontaliers a réuni un ensemble représentatif et crédible des principales parties prenantes de l’écosystème africain des paiements, reflétant les institutions qui construisent, exploitent et permettent les services de paiement de détail transfrontaliers dans les pays francophones d’Afrique de l’Ouest. Le forum a rassemblé 11 directeurs généraux et cadres dirigeants issus de 11 institutions impliquées directement ou indirectement dans les paiements transfrontaliers.
Les participants comprenaient des banques, des réseaux de paiement, des opérateurs d’infrastructures de paiement, des prestataires de services de paiement et des entités fintech. Cette diversité de participants a renforcé la valeur des délibérations et des résultats. Elle a signifié que la consultation ne reflétait pas un segment de marché ou un modèle d’affaires unique, mais une vision large de l’écosystème englobant des institutions confrontées aux frictions réglementaires, gérant les liquidités, exploitant des infrastructures et en contact avec les consommateurs au dernier kilomètre.
4. Le message le plus fort du secteur privé
Le secteur privé soutient fermement que la fluidité des paiements transfrontaliers en Afrique passe inévitablement par un changement fondamental, notamment une collaboration continue entre les régulateurs et l’industrie. Les participants ont massivement appelé à la mise en place de plateformes de consultation public-privé permanentes et transparentes, garantissant des réformes réglementaires adaptées aux réalités opérationnelles et à l’évolution des besoins du marché. Ils ont également souligné que l’harmonisation réglementaire – y compris la portabilité des licences, la reconnaissance mutuelle des exigences KYC, et une plus grande cohérence entre les unions monétaires – est essentielle pour réduire la fragmentation et permettre un changement d’échelle régional. Enfin, les participants ont souligné que la restriction actuelle des comptes de règlement aux seules banques crée une concurrence déloyale, limitant la capacité des prestataires de services de paiement non bancaires agréés à offrir des services de paiement transfrontaliers efficaces.
Répondre conjointement à ces trois priorités permettrait de créer un écosystème de paiements plus inclusif, plus compétitif et plus interopérable, capable de soutenir les ambitions d’intégration régionale de l’Afrique tout en favorisant l’innovation et l’accès à des services financiers transfrontaliers abordables.
5. Principaux enseignements des délibérations du forum
Le secteur privé appelle à un dialogue permanent et mieux structuré avec les régulateurs : les participants ont systématiquement relevé le caractère ponctuel du dialogue structuré entre les régulateurs et le secteur privé, y voyant un frein majeur au développement des services de paiement transfrontaliers. Bien que des consultations du secteur privé aient lieu, les participants ont souligné qu’elles sont parfois organisées par catégories d’acteurs (banques, fintechs, opérateurs d’argent mobile, microfinances), ce qui empêche d’obtenir une vision globale de l’écosystème.
Les discussions ont convergé vers la mise en place d’une plateforme de consultation public-privé permanente et transparente réunissant régulateurs, banques, fintechs, institutions de paiement, opérateurs d’argent mobile et autres prestataires de services financiers. Les participants ont également recommandé la création de mécanismes d’échange moins formels, afin de faciliter le dialogue sur les questions émergentes et d’accélérer l’évolution et la mise en œuvre des politiques.
La fragmentation des cadres réglementaires limite le changement d’échelle des paiements transfrontaliers : les participants ont cité à plusieurs reprises la fragmentation réglementaire comme l’un des obstacles les plus importants au changement d’échelle des services de paiement transfrontaliers en Afrique. Ils ont souligné la multiplicité des exigences d’obtention de licence, la lenteur des processus d’approbation, l’incohérence des exigences réglementaires entre juridictions, l’incertitude entourant les règles applicables, ainsi que les différences en matière d’exigences de KYC, de vigilance à l’égard de la clientèle et de reconnaissance de l’identité, autant d’éléments qui accroissent la complexité opérationnelle et les coûts.
Les participants ont appelé à une plus grande harmonisation réglementaire entre les marchés africains, à travers la reconnaissance mutuelle des licences, des dispositifs de portabilité des licences, l’harmonisation des exigences en matière de KYC et de vigilance à l’égard de la clientèle, la portabilité des informations KYC, l’harmonisation des règles de protection des consommateurs et un meilleur accès aux devises étrangères. Plusieurs participants ont également proposé de tester ces approches à travers des corridors de paiement pilotes, y compris entre les zones monétaires XOF et XAF. Le taux de change fixe entre le XOF et le XAF protège le corridor pilote contre tout risque de change, ce qui en fait l’un des cas d’utilisation les plus rapidement réalisables sur le continent. De plus, la CEMAC et l’UEMOA partagent déjà des cadres juridiques unifiés, notamment en matière de droit des affaires (OHADA), d’assurance (CIMA) et de propriété intellectuelle (OAPI). L’harmonisation des cadres de paiement transfrontaliers entre les zones XOF et XAF ne constituerait pas un saut dans l’inconnu, mais le prolongement de modèles de cadres supranationaux qui ont fait leurs preuves.
Les dispositifs actuels de règlement et de liquidité continuent d’entraver les activités des PSP non bancaires agréés : les participants ont souligné que les dispositifs actuels de règlement et de liquidité continuent de désavantager les prestataires de services de paiement non bancaires agréés. Ils ont noté que l’accès aux comptes de règlement reste largement réservé aux banques, obligeant les prestataires non bancaires à recourir à des intermédiaires bancaires pour les opérations de règlement et de change. Selon les participants, cette dépendance entraîne des délais supplémentaires, des contraintes de liquidité, une complexité opérationnelle et des conditions de concurrence déloyales.
Pour y remédier, les participants ont recommandé d’élargir l’accès aux comptes de règlement aux prestataires de services de paiement non bancaires agréés et de faciliter l’accès aux devises étrangères. Ils ont également suggéré de réduire l’intermédiation superflue en permettant à des acteurs du secteur privé dûment supervisés de participer plus directement aux dispositifs de règlement, tout en garantissant un traitement équitable entre les banques et les prestataires non bancaires dans l’ensemble de l’écosystème des paiements.
6. Actions prioritaires pour le Groupe de travail de l’ABCA
Les délibérations au titre de l’atelier ont fait ressortir un ensemble ciblé d’actions prioritaires que l’ABCA est invitée à examiner :
i. Mettre en place un mécanisme formel et permanent de dialogue entre l’ABCA et le secteur privé afin de structurer les échanges, de tester des options concrètes et d’aligner la mise en œuvre sur les réalités du marché.
ii. Accélérer l’harmonisation réglementaire entre les deux zones monétaires du Franc CFA en faisant converger les cadres d’octroi de licence, les exigences de KYC et de vigilance à l’égard de la clientèle, les dispositifs de portabilité des licences, et les corridors transfrontaliers pilotes, afin de réduire la fragmentation et de faciliter le changement d’échelle régional.
iii. Faire progresser un chantier dédié au règlement et à la liquidité pour les PSP non bancaires agréés, en examinant l’accès aux comptes de règlement, aux devises étrangères et la dépendance à l’égard des intermédiaires bancaires, dans le but de favoriser un environnement concurrentiel plus équitable.
7. Prochaine phase recommandée
La prochaine phase doit traduire le consensus en un programme de mise en œuvre rigoureux, lisible et assorti d’échéances. L’ABCA, avec l’appui d’AfricaNenda et de la CUA, est invitée à positionner le cadre d’harmonisation des politiques et de la réglementation pour les paiements de détail transfrontaliers comme le vecteur de coordination d’une réforme concrète, et non comme un simple espace de discussion politique.
Une prochaine étape décisive consisterait à lancer des plateformes permanentes de consultation public-privé, à lancer des initiatives pilotes d’harmonisation telles que le corridor XOF–XAF et à faire progresser les travaux sur les chantiers prioritaires du secteur privé, notamment la portabilité des licences, l’harmonisation des normes de KYC et l’accès au règlement pour les prestataires de services de paiement non bancaires agréés. Des évaluations régulières des progrès réalisés et un engagement continu des parties prenantes contribueraient à maintenir la dynamique, à renforcer la confiance et à garantir que les efforts d’harmonisation se traduisent par des améliorations mesurables des services de paiement transfrontaliers à travers l’Afrique.
8. Conclusion
Le Forum des leaders francophones africains sur les paiements transfrontaliers a offert une occasion unique aux grandes banques, aux prestataires de services de paiement, aux fintechs, aux opérateurs d’argent mobile et aux associations professionnelles actifs à travers l’Afrique francophone de partager leurs expériences pratiques et de définir collectivement les priorités réglementaires les plus déterminantes pour le changement d’échelle des paiements transfrontaliers. Malgré la diversité des participants et des modèles économiques présentés, les discussions ont révélé un degré remarquable de convergence autour des défis auxquels le secteur est confronté et des actions nécessaires pour y répondre.
Les conclusions présentées dans ce rapport visent à constituer une contribution constructive du secteur privé francophone aux travaux du Groupe de travail de l’ABCA sur l’intégration des systèmes de paiement. Avec les consultations plus larges des parties prenantes et l’étude de faisabilité menées par AfricaNenda, elles apportent des éclairages pratiques susceptibles de contribuer à l’élaboration du cadre d’harmonisation réglementaire des services de paiement transfrontaliers en Afrique.
En définitive, un environnement réglementaire harmonisé, nourri par un dialogue continu entre régulateurs et acteurs de l’industrie, sera déterminant pour faire progresser des paiements transfrontaliers fluides, inclusifs et abordables, au service de l’agenda d’intégration régionale de l’Afrique.
