L’assurance vie en Côte d’Ivoire apparaît comme un segment stratégique en pleine expansion, mais encore marqué par des insuffisances structurelles qui limitent son impact socio-économique. Les acteurs du marché soulignent la nécessité de réformes majeures, notamment l’instauration d’un cadre fiscal plus favorable à l’épargne longue, le renforcement des dispositifs de capitalisation et de préparation à la retraite, ainsi que l’intégration renforcée de l’assurance vie dans les mécanismes de protection sociale complémentaire. À ces attentes s’ajoute l’enjeu de mobiliser davantage l’épargne collectée pour financer l’économie réelle, en particulier les PME, les infrastructures et les projets liés à la transition énergétique.
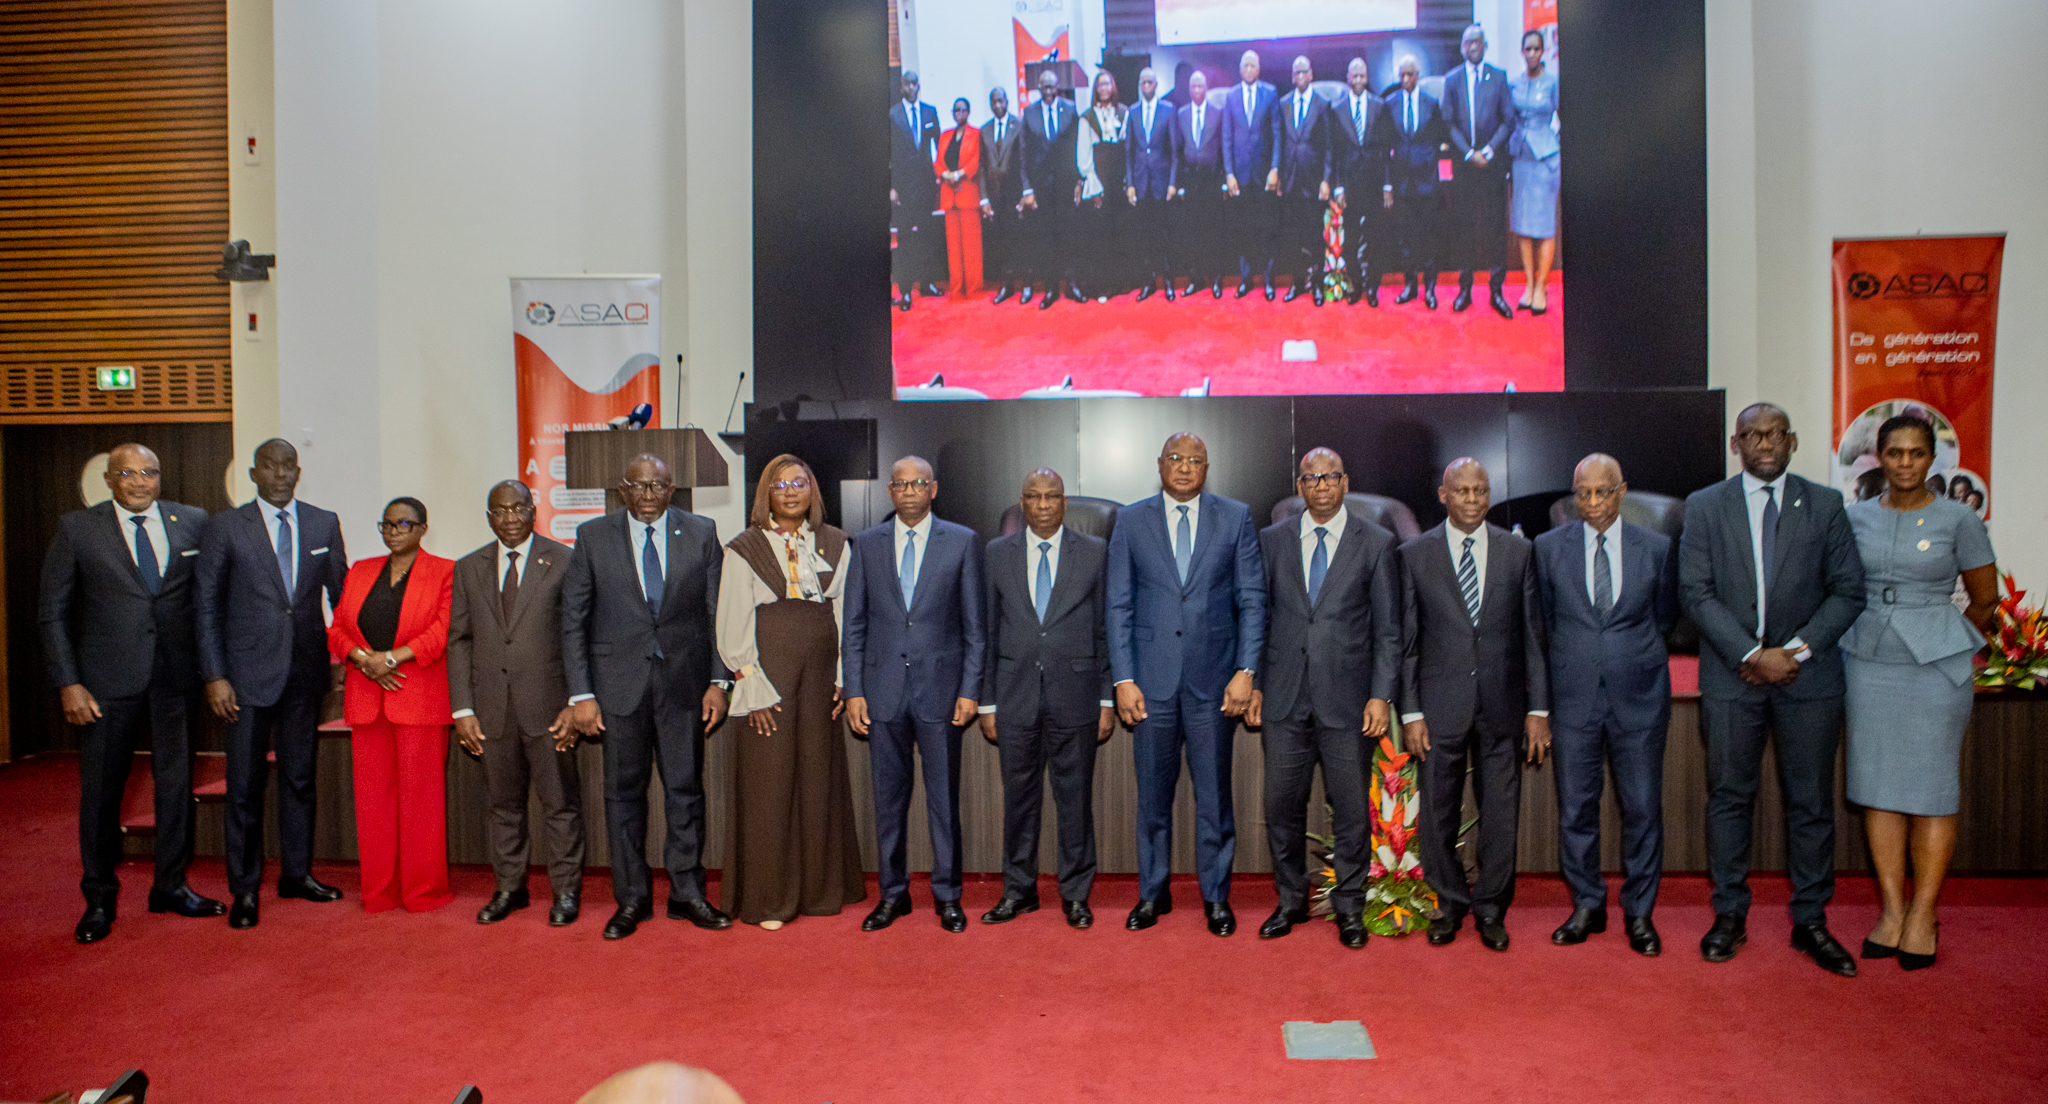
Ces problématiques ont été au cœur des assises dédiées à l’assurance qui se tiennent du 3 au 4 décembre à Abidjan, autour du thème : « Assurance vie en Côte d’Ivoire : se réinventer pour mieux protéger les populations et financer l’économie ». Le président de l’ASACI, Mamadou Koné, a rappelé que cette rencontre s’inscrit dans une dynamique de réflexion de long terme, amorcée depuis près de deux décennies. Elle vise à impulser une transformation en profondeur du marché afin d’en faire un pilier déterminant de la protection sociale et du financement du développement national.
Cette initiative prolonge des étapes majeures ayant jalonné l’évolution du secteur, notamment les États Généraux de l’Assurance Vie tenus par la CIMA en 2007 à Douala, qui ont posé les bases d’une vision régionale, ainsi que les États Généraux de l’Assurance organisés par la FANAF en 2018 à Abidjan, consacrés aux défis globaux du marché africain. L’édition 2025 se veut une étape décisive pour repositionner l’assurance vie au centre des priorités publiques, dans un contexte où le secteur affiche une croissance soutenue : 472 millions de dollars de primes en 2024 pour la branche vie, contre 643 millions pour la non-vie, pour un total de 1,11 milliard de dollars.
Malgré ces performances, des limites structurelles subsistent. Le taux de pénétration de l’assurance vie demeure faible, à 0,6 % du PIB, reflétant une contribution encore limitée à l’économie nationale. Les actifs sous gestion, estimés à 1,9 milliard de dollars, témoignent d’un potentiel important mais encore insuffisamment mobilisé pour répondre aux besoins de financement du pays. Face à ce constat, le gouvernement attend une évolution significative de l’offre de produits, une transformation des canaux de distribution et une contribution plus affirmée au financement de l’économie, afin de renforcer le rôle de l’assurance vie comme instrument stratégique de développement et de stabilité sociale
