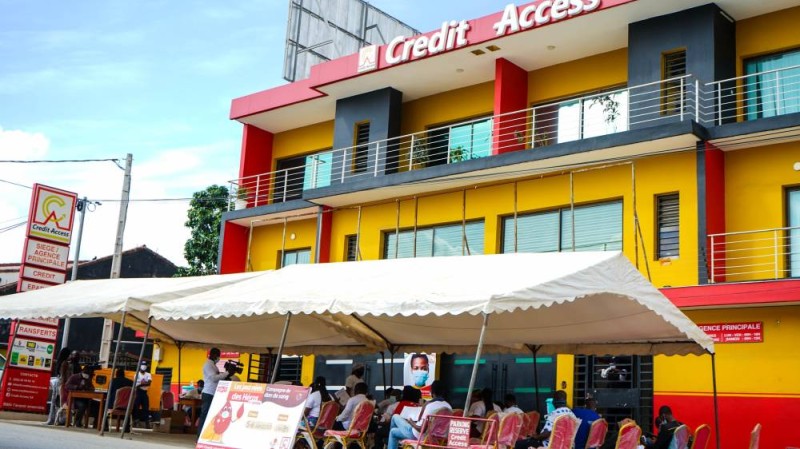
La microfinance s’est imposée comme un levier fondamental de transformation sociale dans l’espace UEMOA, réussissant là où le système bancaire classique marquait ses limites. En offrant un accès aux services financiers là où ils étaient inexistants, elle a soutenu le commerce des femmes de marché, l’activité des jeunes artisans et les besoins des petits producteurs agricoles. Cette approche inclusive a concrètement permis d’intégrer des millions d’exclus du système financier traditionnel, prouvant que la finance peut être un moteur de développement à la base.
La solidité du secteur en Côte d’Ivoire est illustrée par des indicateurs de performance robustes à fin 2024. Selon la Fédération de l’association professionnelle des systèmes financiers décentralisés de l’UEMOA (FAPSFD), avec 45 institutions agréées déployant un réseau de 482 points de service, le secteur compte 45 structures agrées en Côte d’Ivoire, accompagne plus de 2,4 millions de membres et clients. Cette vitalité se traduit par un encours de crédit s’élevant à 610 milliards de francs CFA, soutenu par une épargne collectée de 620 milliards de francs CFA, marquant ainsi une confiance durable des populations envers ces structures de proximité.
Au-delà des simples données chiffrées, ces résultats témoignent d’un impact réel sur l’économie réelle : familles bénéficiaires, micro-entreprises lancées et projets d’auto-emploi pérennisés. Cette dynamique n’est pas isolée à la Côte d’Ivoire, mais s’inscrit dans une tendance régionale au sein de l’UEMOA. Le secteur y joue désormais un rôle central dans l’inclusion financière, atteignant des niveaux historiques qui confirment son statut d’acteur irremplaçable dans l’architecture financière sous-régionale.
Bien que les innovations soient palpables, le secteur fait face à des défis structurels considérables qui nécessitent une réflexion collective et organisée. La pérennité des institutions de microfinance dépendra de leur capacité à anticiper ces changements et à adapter leurs modèles opérationnels pour maintenir leur compétitivité face à une demande en constante évolution.
Comme le rappelait le président de la FAPSFD, aux Journées de la micro finance, la transformation digitale constitue le premier grand virage à négocier. Sous l’impulsion du mobile money et des FinTech, le paysage financier se remodèle à une vitesse sans précédent, redéfinissant les attentes des clients, souligne-t-elle. Si le risque de marginalisation est réel pour les acteurs réfractaires, la digitalisation offre, en contrepartie, des opportunités majeures : réduction des coûts de gestion, élargissement de la zone de chalandise et amélioration de la qualité de service, agissant ainsi comme un levier de croissance significatif pour les revenus.
Enfin, le financement de l’agriculture représente un enjeu stratégique majeur pour le développement inclusif. Malgré l’importance du secteur agricole dans l’emploi de la population active, le taux de pénétration de la microfinance y reste faible, atteignant seulement 12,8% en Côte d’Ivoire fin 2024. L’immense potentiel offert par l’agriculture de subsistance et les chaînes de valeur agricoles exige la conception de produits financiers sur mesure, spécifiquement adaptés aux cycles et aux risques intrinsèques de l’activité agricole.
